
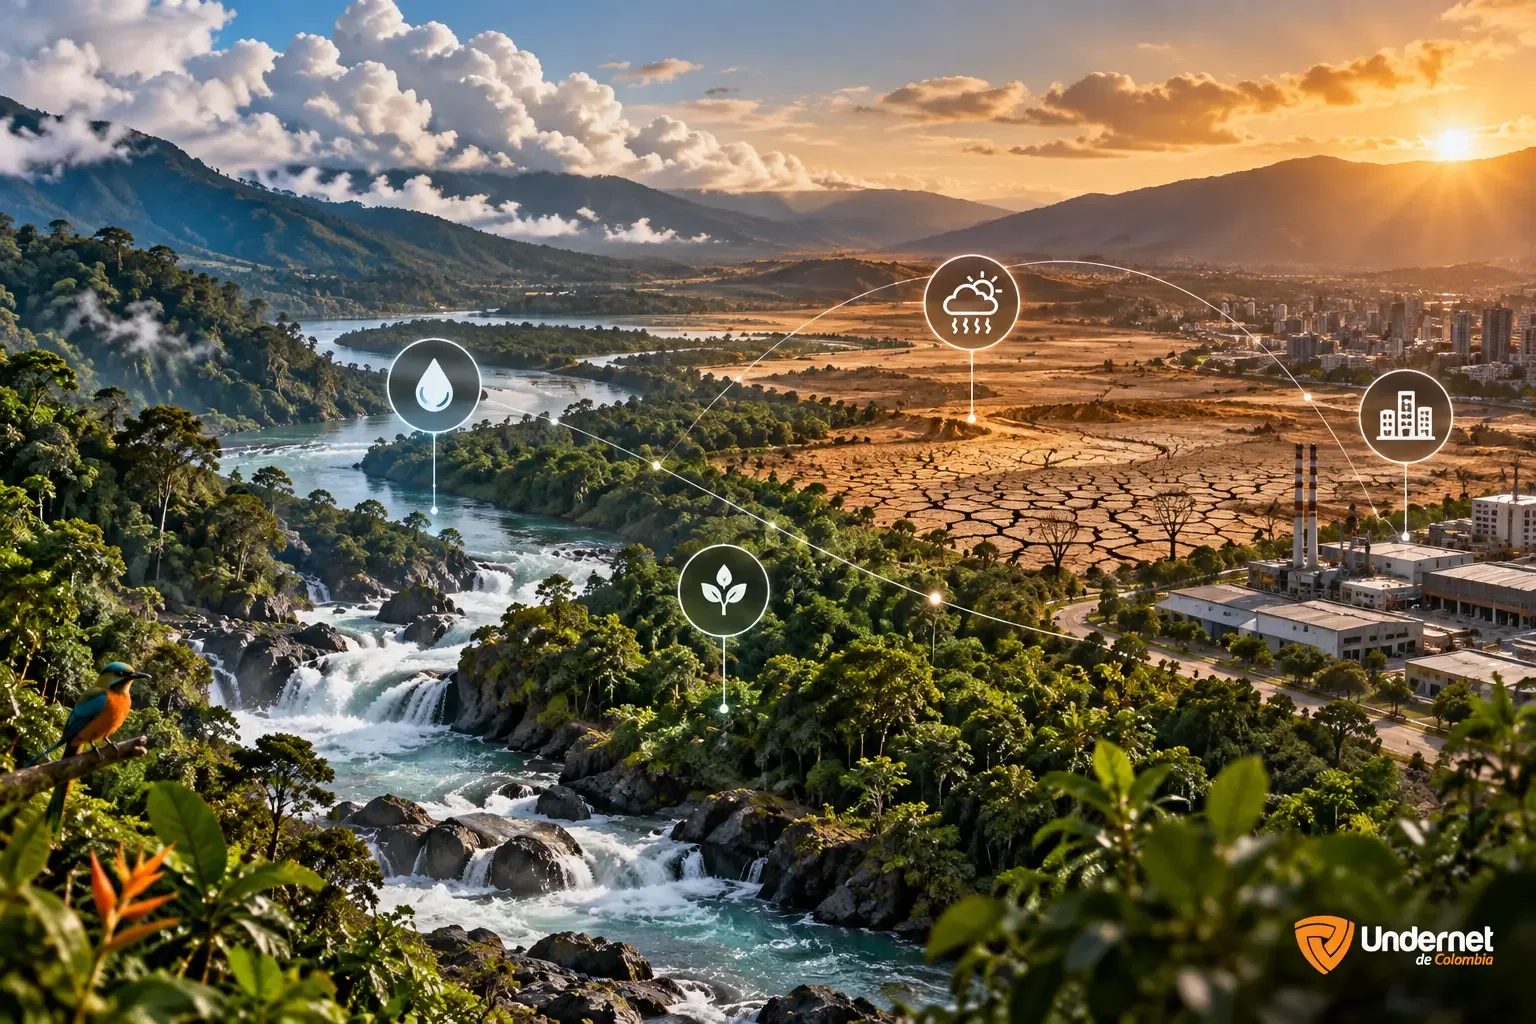
La edición 2026 de ISO 14001 recoge exactamente este tipo de situaciones. El análisis de contexto ya no puede limitarse a factores económicos, legales o de mercado: debe incluir las condiciones ambientales que la organización afecta y las que la afectan a ella. Este artículo explica qué cambió, cómo hacerlo en la práctica y cómo conectarlo con los riesgos y oportunidades.
Qué cambió en el análisis de contexto (4.1)
En la edición 2015, las condiciones ambientales podían formar parte de las cuestiones externas e internas del contexto. En 2026 su inclusión es un requisito explícito. La norma da ejemplos: contaminación, disponibilidad de recursos naturales, clima, biodiversidad y salud de los ecosistemas. El Anexo A desarrolla la relación entre estas condiciones e introduce el concepto de capital natural.
Además, la edición 2026 sustituye la enmienda climática de 2024, que había pedido a las organizaciones decidir si el cambio climático era pertinente para su sistema. Ahora el clima es una de varias condiciones que deben considerarse, así que el análisis hecho para la enmienda es un buen punto de partida, pero no basta.
Una lista de ejemplos, no de verificación
La lista de la norma es ilustrativa. No hay que desarrollar un análisis exhaustivo de cada condición ni crear programas específicos, por ejemplo de biodiversidad. Lo que un auditor esperará ver es:
- qué condiciones se consideraron;
- cuáles resultaron pertinentes y por qué;
- por qué se descartaron las demás;
- cómo se conectan con los aspectos ambientales y con los riesgos y oportunidades.
Las dos direcciones del análisis
El error más común es mirar solo hacia un lado. La norma pide considerar ambas direcciones.
Lo que la organización afecta
Es la mirada tradicional: el consumo de agua de la organización en una cuenca con estrés hídrico, sus emisiones en una zona con problemas de calidad del aire, sus vertimientos en un río, o la ubicación de sus instalaciones cerca de ecosistemas sensibles como humedales o páramos.
Lo que afecta a la organización
Es la mirada que la edición 2026 hace explícita: la disponibilidad de agua para operar, las temporadas de lluvias o de sequía asociadas a fenómenos como El Niño y La Niña, las inundaciones y deslizamientos que interrumpen la cadena de suministro, las olas de calor que afectan a las personas y a los equipos, o la pérdida de servicios de los ecosistemas de los que depende un proceso.
Condiciones ambientales en Colombia: por dónde empezar
Colombia ofrece fuentes públicas útiles para este análisis. Sin pretender una lista completa, conviene revisar:
- Información hidrometeorológica y climática del IDEAM, incluida su sección de cambio climático.
- Planes y determinantes ambientales de la corporación autónoma regional de su jurisdicción, como los planes de ordenación de cuencas.
- Planes de ordenamiento territorial del municipio, con las zonas de riesgo y las áreas protegidas.
- Experiencia propia: incidentes pasados por desabastecimiento de agua, inundaciones o cortes de energía.
De las condiciones a los riesgos y oportunidades (6.1.4)
El análisis de contexto no es un fin en sí mismo. Sus conclusiones alimentan el nuevo apartado de riesgos y oportunidades. La edición 2026 aclara que estos se determinan para la organización, y su Anexo A trae ejemplos muy pertinentes para Colombia: una sequía que impide operar los controles de emisiones, eventos climáticos extremos, oportunidades de economía circular o apoyos para tecnología limpia.
Ejemplos de riesgos
- Una planta que depende de una concesión de aguas en una cuenca con temporadas secas cada vez más marcadas.
- Un proveedor clave ubicado en una zona con riesgo de inundación.
- Un sistema de tratamiento de aguas residuales que pierde eficacia con caudales muy bajos, con el consiguiente riesgo de incumplir el permiso de vertimientos.
- Cambios regulatorios asociados a la acción climática, como el Reporte Obligatorio de Emisiones previsto en la Ley 2169 de 2021, que será exigible cuando se reglamente.
Ejemplos de oportunidades
- Recircular agua o aprovechar agua lluvia para reducir la dependencia de la fuente.
- Aprovechar residuos como materia prima de otros procesos.
- Invertir en eficiencia energética, considerando el costo del impuesto al carbono, que en 2026 es de COP 29.070,49 por tonelada de CO2 equivalente según la DIAN.
- Aprovechar beneficios tributarios para ciertas inversiones ambientales acreditadas por la autoridad ambiental, previo análisis con su asesor tributario.
Una recomendación práctica: separe con claridad el impacto de la organización sobre el ambiente, que va en la matriz de aspectos e impactos (6.1.2), del efecto del ambiente sobre la organización, que va en riesgos y oportunidades (6.1.4). La norma permite gestionarlos en un solo proceso o en dos, pero mezclarlos sin criterio es una fuente frecuente de hallazgos.
Tres ejemplos por sector
Para aterrizar el análisis, así podría verse en tres tipos de organización:
- Una empresa de alimentos en la sabana de Bogotá. Condición pertinente: disponibilidad de agua. La organización la afecta con su consumo y la sufre en temporadas secas o de racionamiento. Riesgo: interrupción de la producción. Oportunidad: recirculación y aprovechamiento de agua lluvia. Aspecto significativo relacionado: consumo de agua en limpieza y proceso.
- Una empresa de logística en el Valle del Cauca. Condición pertinente: clima, con lluvias intensas que afectan vías y bodegas. Riesgo: retrasos, pérdida de mercancía y emergencias ambientales por derrames durante el transporte. Oportunidad: renovación de flota con menor consumo de combustible. Aspecto significativo relacionado: emisiones de fuentes móviles.
- Una entidad pública con sedes en varias regiones. Condición pertinente: calidad del aire y consumo de energía en edificios. Riesgo: incumplimiento de metas institucionales. Oportunidad: eficiencia energética y compras públicas con criterios ambientales ligados al objeto del contrato. Aspecto significativo relacionado: consumo de energía y generación de residuos.
En los tres casos, la biodiversidad puede resultar no pertinente o pertinente según la ubicación de las instalaciones y de los proveedores. Lo importante es dejar registrado el razonamiento.
Un contexto regulatorio y de fiscalización más exigente
Las condiciones ambientales también tienen una dimensión legal. En 2026, análisis especializados han documentado las tendencias sancionatorias de la ANLA, y las autoridades regionales siguen de cerca el uso del agua en temporadas críticas. Incluir estas señales en el análisis de contexto ayuda a anticipar cambios en permisos, restricciones de uso o nuevos requisitos de reporte.
Algo similar ocurre con los clientes. Grandes compradores y mercados de exportación preguntan cada vez más por la gestión del agua, las emisiones o el origen de las materias primas. Esas preguntas son necesidades de partes interesadas (4.2) que la organización debe evaluar y, si decide atenderlas, convertir en obligaciones del sistema.
Cómo documentarlo sin burocracia
No hace falta un documento extenso. Un formato útil puede incluir, para cada condición ambiental considerada:
- una descripción breve y la fuente de información;
- si es pertinente o no, con la razón;
- en qué dirección opera: la organización la afecta, la organización se ve afectada o ambas;
- los riesgos, oportunidades o aspectos ambientales que se derivan;
- la fecha de la última revisión.
Revíselo al menos una vez al año, en la revisión por la dirección, y cada vez que ocurra un cambio relevante, como una nueva sede, una sequía prolongada o una nueva regulación. Ese vínculo con los cambios conecta con el nuevo requisito de planificación de los cambios (6.3), que explicamos en el artículo sobre lo que cambia en ISO 14001:2026.
Qué hacer ahora
- Revise su análisis de contexto y verifique si incluye agua, clima, biodiversidad, contaminación y ecosistemas.
- Analice cada condición en sus dos direcciones.
- Use fuentes locales: IDEAM, corporación autónoma regional y plan de ordenamiento territorial.
- Lleve las conclusiones a su análisis de riesgos y oportunidades.
- Forme a su equipo para que el análisis se haga con criterio y no como un formato más.
Formemos a su equipo
En Undernet de Colombia acompañamos a organizaciones públicas y privadas desde 2007. Podemos formar a su equipo ambiental y HSEQ para analizar las condiciones ambientales del contexto y los riesgos y oportunidades según la edición 2026, con casos de su propia organización. También ofrecemos asesoría y auditoría interna. Undernet no certifica.
Solicite información sobre capacitación en ISO 14001:2026
Conozca la página especializada de Undernet sobre ISO 14001, con información sobre implementación, auditoría, transición y acompañamiento en gestión ambiental.