La Versión 7 de MIPG incorporó una política enteramente nueva: Gestión Ambiental Institucional. Es, junto con la relación con las ciudadanías y la articulación del control interno, una de las tres transformaciones que Función Pública destacó en el lanzamiento del modelo actualizado.
Qué es y quién la lidera
El Consejo para la Gestión y el Desempeño Institucional incorporó la política en su sesión del 10 de diciembre de 2025, y el Decreto 0995 de 2026 la añadió a las políticas de gestión y desempeño del Decreto 1083 de 2015 (art. 2.2.22.2.1, numeral 20). Su entidad líder es el Ministerio de Ambiente y Desarrollo Sostenible, que se incorpora así al Consejo. Dentro de la estructura del modelo, la política se ubica en la nueva Dimensión de Fortalecimiento Institucional.
Qué exige en términos concretos
La política se implementa con el ciclo de planificar, hacer, verificar y actuar y con instrumentos de apoyo del Ministerio de Ambiente, entre ellos plantillas de línea base por recurso (agua, energía, residuos y papel). Sus exigencias son graduales: niveles mínimo, intermedio y avanzado según capacidades y riesgo ambiental, aplicables a partir de 2027, con incrementos en 2029 y 2031. La política se articula conceptualmente con la norma NTC-ISO 14001.
Un matiz importante: no todas las entidades parten de cero
Antes de la Versión 7, el tema ambiental ya aparecía como buena práctica recomendada dentro del modelo — por ejemplo, a través de planes institucionales de gestión ambiental, con referencia voluntaria a la norma ISO 14001. Lo que cambia con la nueva política no es que el tema sea completamente inédito, sino que ahora tiene el respaldo de una política formal, con entidad líder propia, un decreto que la incorpora al Decreto 1083 de 2015 y metodología específica. Para una entidad que ya venía trabajando el tema de forma informal, el paso siguiente es más de formalización y alineación que de construcción desde cero.
Qué hacer primero
- Verificar si su entidad ya cuenta con algún plan o práctica ambiental institucional previa que pueda servir de base.
- Identificar qué información disponible y verificable tiene la entidad sobre los recursos de la línea base: agua, energía, residuos y papel.
- Evaluar la alineación de esa información con el ciclo de planificar, hacer, verificar y actuar de la norma ISO 14001.
Por qué se eligió un enfoque de línea base, y no de meta inmediata
Vale la pena entender la lógica detrás del requisito de línea base. En lugar de exigir de entrada una meta de reducción o un estándar de desempeño ambiental, la política parte de pedir a las entidades que primero midan y documenten su situación actual con información verificable. Esto tiene una razón práctica: sin una línea base confiable, cualquier meta posterior de reducción de consumo, generación de residuos o huella de carbono carecería de un punto de comparación real. El orden importa — primero medir con rigor, después fijar objetivos de mejora sobre esa medición.
Para una entidad que nunca ha llevado este tipo de registro, esto significa que el primer ciclo de la política probablemente estará centrado en construir capacidad de medición y registro, más que en mostrar mejoras — algo que conviene comunicar internamente para calibrar expectativas desde el inicio.
Los recursos de la línea base, uno por uno
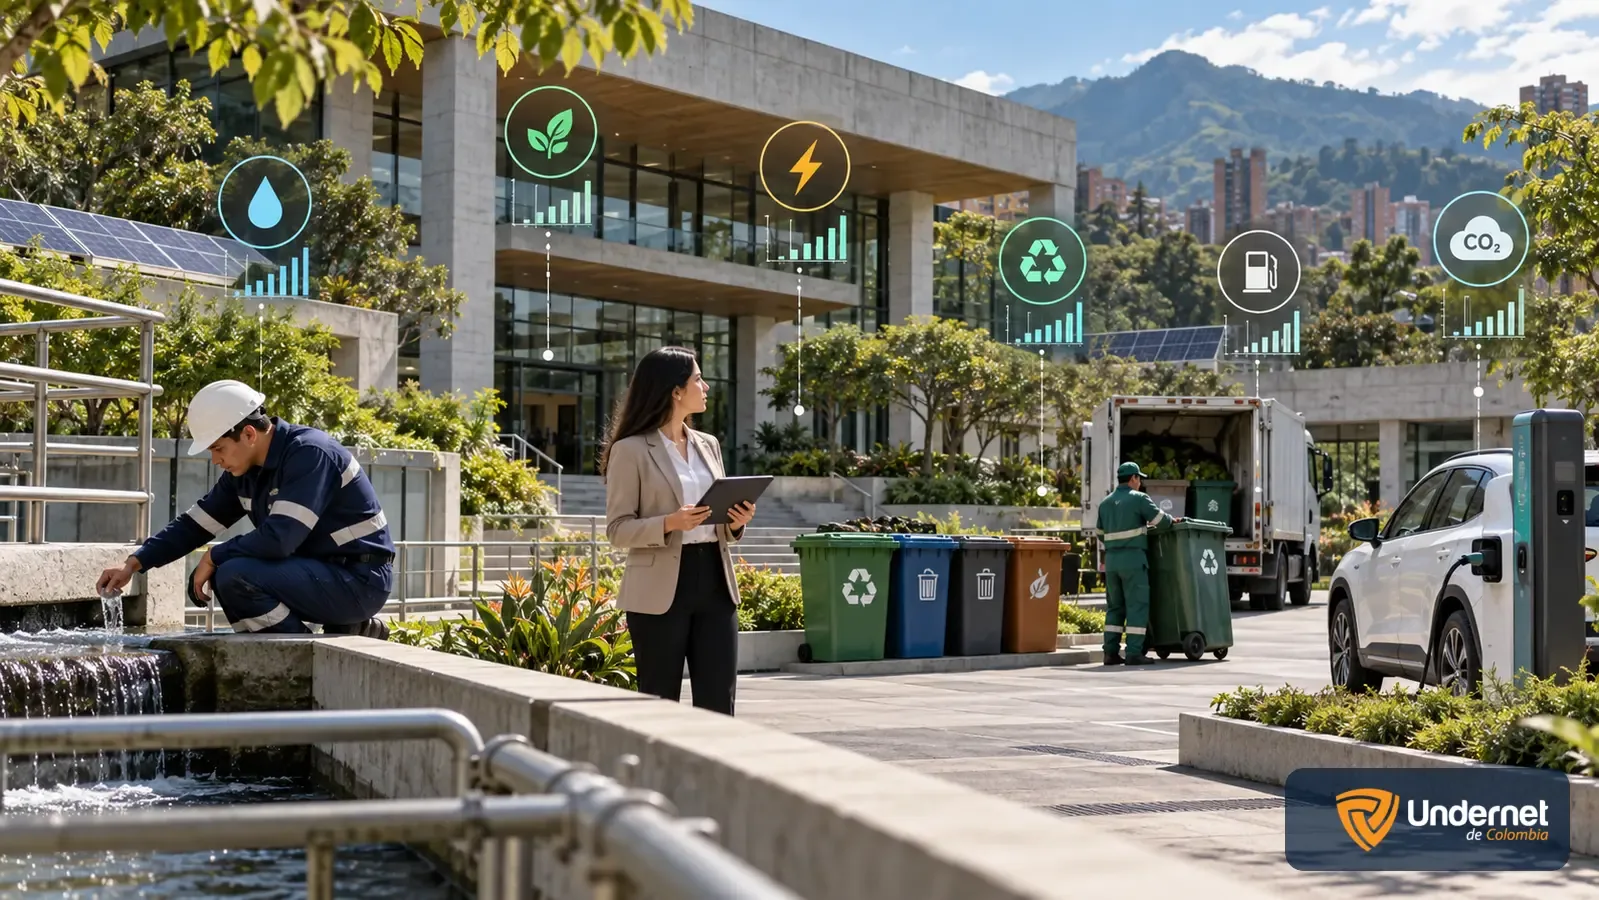
Las plantillas de línea base de la política cubren cuatro recursos. En términos prácticos, así suele sustentarse cada uno:
- Consumo de agua y energía: típicamente se sustenta con facturas de servicios públicos o registros de medidores internos, agregados a nivel de la sede o sedes de la entidad.
- Generación de residuos: requiere algún mecanismo de registro o pesaje, aunque sea aproximado, de los residuos generados por tipo (ordinarios, reciclables, peligrosos, según aplique).
- Consumo de papel: se sustenta con registros de compra o de entrega de resmas, por sede.
- Combustibles y huella de carbono: no figuran entre las plantillas de línea base, pero una entidad con flota propia puede medirlos de forma voluntaria; la huella suele derivarse de los consumos de energía y combustibles con factores de conversión reconocidos.
Preguntas frecuentes
¿Una entidad pequeña, sin sede propia ni flota vehicular, también debe cumplir esta política?
La aplicabilidad y el alcance específico de cada variable pueden ajustarse a la realidad operativa de la entidad; lo recomendable es no asumir una exención automática sin verificarlo contra el desarrollo normativo y metodológico oficial de la política.
¿La política exige certificación bajo la norma ISO 14001?
Según lo revisado, la política se articula conceptualmente con la norma NTC-ISO 14001 y su ciclo de mejora continua, pero esto es distinto de exigir una certificación formal bajo esa norma. Conviene no confundir alineación conceptual con obligación de certificación.
¿Qué pasa si mi entidad no tiene información histórica de consumo?
Ese es precisamente el punto de partida que la política busca resolver: construir la línea base hace parte de la implementación, no es un requisito previo que la entidad debía tener resuelto de antemano. Además, las exigencias son graduales a partir de 2027.
Fuentes
- ESAP · MIPG 2026 · Escuela Superior de Administración Pública (ESAP) · 3 de septiembre de 2026
- Función Pública · Documentos MIPG · Departamento Administrativo de la Función Pública